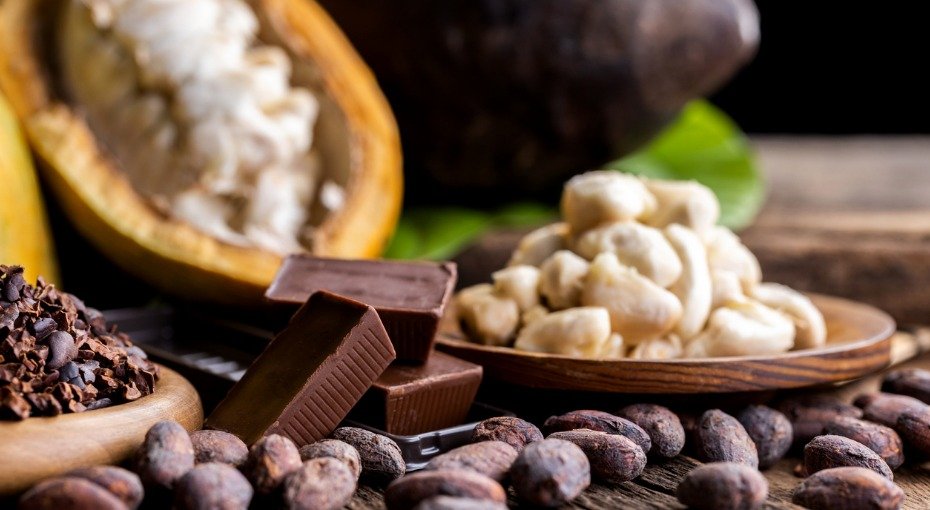
Szűk két éve írtam róla, hogy kedvezőtlen folyamatok indultak el a kakaó piacán. A kakaó ára 2024 tavaszán, majd az év vége felé is elérte a 12 000 dollár/tonnás szintet: ez kétszerese volt a 46 évvel korábbi történelmi rekordnak, és négyszerese a két évvel korábbi árnak.
A drágulást elsősorban a kakaótermelés beszakadása okozta, amit a spekuláció tovább erősített. A világtermelés nagyjából háromnegyedét adó nyugat-afrikai régióban az öregedő ültetvények, a kedvezőtlen időjárás és az ehhez kapcsolódó növénybetegségek érdemben visszavetették a termést. A Nemzetközi Kakaó Szervezet (ICCO) a 2023/24-es szüreti szezonra rekordhiánnyal számolt, ami már a harmadik egymást követő deficites év volt.
Az apadó készletszintek feljebb hajtották az árakat, a határidős piacokon zajló folyamatok pedig tovább fokozták a mozgást. A kereskedők határidős eladási pozíciói a meredek emelkedés során egyre nagyobb nem realizált veszteségeket halmoztak fel. Ez tömeges margin callokat és a short pozíciók kényszerű zárását váltotta ki, ami csak tovább olajozta a tüzet.
Több oka is van annak, hogy zuhan az árfolyam
A magas árak az elmúlt két évben érdemben visszavetették a keresletet. Az európai és ázsiai kakaóbab-felhasználás tavaly csökkent, részben a magas árakra adott zsugorinflációs válasz miatt. Ez az a jelenség, amikor a gyártók nem az árat emelik, hanem az értékesített mennyiséget csökkentik. Többek között így lett például a Milka csokoládé 10 százalékkal könnyebb.
Mindeközben három egymást követő deficites év után rendeződni látszik a kínálati oldal is. Mivel az árrobbanást alapvetően nem a hirtelen megugró kakaó- és csokoládéfogyasztás, hanem a kínálati oldal felborulása okozta, ez a mostani fordulat kulcstényező. A 2025/26-os szezonban az afrikai kedvező időjárás miatt már többletre számít az ICCO, így a korábban rekordalacsony készletszintek végre újra halmozódhatnak.
A kínálati oldal rendeződése a forró, spekulatív tőke kivonulását is magával hozta. A pozíciók leépülése két éves mélypontra lökte a kakaó világpiaci árát.
Mire számíthatunk?
A kakaó ármozgása több szempontból emlékeztet a búza világpiaci árának alakulására az orosz–ukrán háború kitörését követő időszakban. Akkor is kínálati sokk okozott hasonló kilengést, majd az árak visszatértek a korábbi sávjukba. A kakaó esetében is erre számítok, bár a termelés földrajzi koncentrációja miatt az árak volatilitása a jövőben jóval magasabb maradhat, mint a búzánál.
Az árak stabilizálódását már a határidős görbe emelkedése is jelzi, ugyanakkor a 2024 előtti évekhez képest továbbra is mintegy 1500–2000 dollárral magasabb egyensúlyi ársáv körvonalazódik, nagyjából 4200–4400 dollár között. Ez az árszint a kisebb manufaktúráknak még mindig komoly kihívást jelenthet, ám elképzelhető, hogy a nehezebb időszak már mögöttük van: az elmúlt egy hónapban ugyanis a határidős görbe különböző lejáratain 1700–2000 dolláros áresés következett be.
Zárásként felidézném egy korábbi megállapításom, miszerint a nyersanyagpiacokra általában igaz, hogy a viszonylag kiszámítható keresletnek, kínálatnak és készleteknek köszönhetően egy jól körülhatárolt sávban oldalaznak, és hosszú távon az átlagukhoz konvergálnak. Úgy tűnik, most is ez történik.